
Reporte de ejemplo
Mira cómo es un ciclo mensual completo.
Un ejemplo para una distribuidora ilustrativa con ventas anuales de unos US$15M: el reporte del mes y los documentos de las tres semanas siguientes.
Caso ilustrativo, no de un cliente.
1Video de 1 minuto
Un mes, paso a paso.
Leer el texto del video
Caso ilustrativo. El contador cierra marzo. Las ventas superan el presupuesto; la utilidad bruta casi no se mueve. Ventas: $1.28M, 6.0% sobre el presupuesto. Utilidad bruta: $402K, apenas $2K por encima. ¿A dónde se fue el crecimiento?
Semana 1, reporte. El reporte muestra qué pasó. Utilidad bruta del presupuesto al real: volumen +$31K, precio +$13K, descuentos −$34K, mezcla −$4K, costo unitario −$4K; cambio neto +$2K. El rumbo se define ahí mismo. El cómo se trabaja en las semanas 2 a 4: profundizar, opciones y foco.
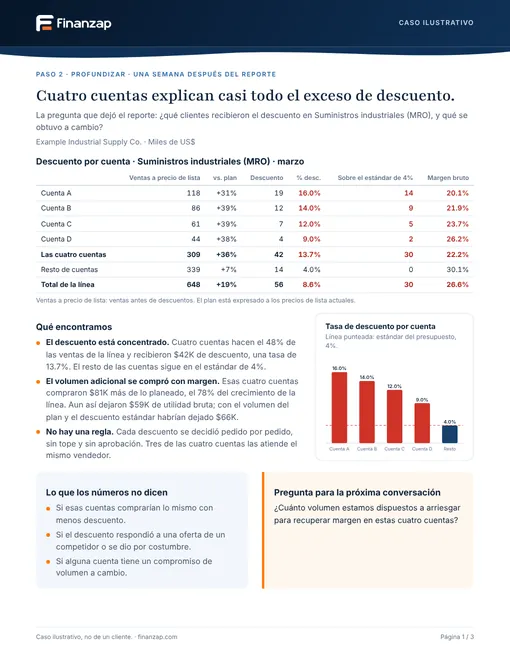
Semana 2, profundizar. El detalle muestra dónde. Cuatro cuentas de suministros industriales compraron $309K a precio de lista, 36% sobre el plan, con 13.7% de descuento y 22.2% de margen bruto. El resto de cuentas: 4.0% de descuento y 30.1% de margen. Cuatro cuentas concentran casi todo el exceso de descuento. Compraron más y dejaron menos utilidad.
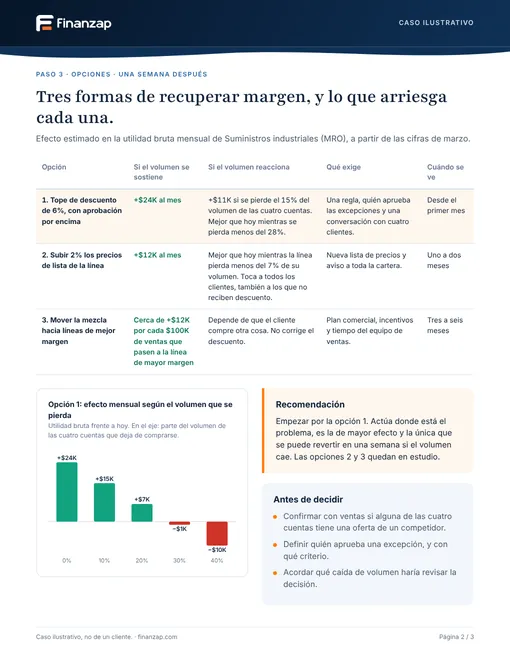
Semana 3, opciones. Tres opciones, con lo que vale cada una. 1. Un tope de descuento del 6%, con aprobación por encima: +$24K al mes si el volumen se mantiene, +$11K si se pierde el 15% del volumen de las cuatro cuentas. 2. Subir 2% los precios de lista de la línea: +$12K al mes, mejor que hoy mientras la línea pierda menos del 7% de su volumen. 3. Mover la mezcla hacia líneas de mejor margen: cerca de +$12K por cada $100K de ventas que pasen a la línea de mayor margen. Y lo que arriesga: el tope sigue siendo mejor que hoy mientras se pierda menos del 28% del volumen de esas cuentas.
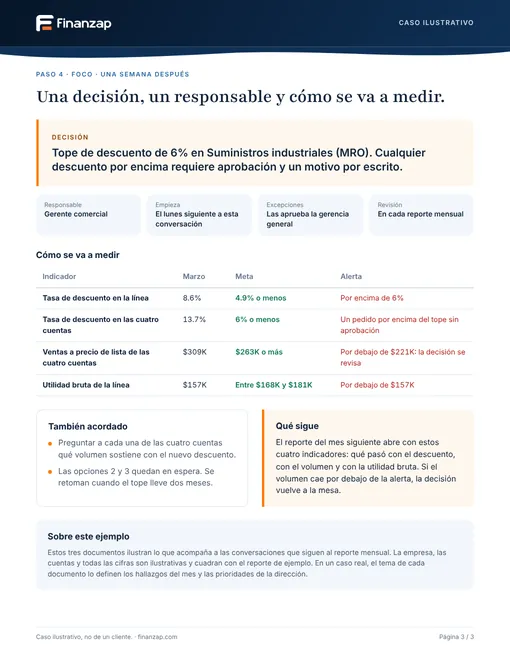
Semana 4, foco. Una decisión, un responsable y cómo se va a medir. Descuento de la línea: 8.6% en marzo, meta 4.9% o menos, alerta por encima de 6%. Descuento de las cuatro cuentas: 13.7%, meta 6% o menos, alerta ante cualquier pedido sobre el tope sin aprobación. Ventas a precio de lista de las cuatro cuentas: $309K, meta $263K o más; por debajo de $221K se revisa la decisión. Utilidad bruta de la línea: $157K, meta entre $168K y $181K, alerta por debajo de $157K. El reporte del mes siguiente abre con estas cuatro medidas.
Y el mes siguiente: este mes fueron los descuentos. El próximo puede ser la caja, el inventario o un cliente.
Finanzap. Esto, cada mes, con tus números. Análisis financiero y planificación para dueños de empresa.
1 minuto · sin sonido · datos ilustrativos · mejor en pantalla completa
¿Aún no conoces Finanzap? Primero, mira el video de 1 minuto sobre qué hacemos.
2La historia de este ejemplo
Las ventas superaron el presupuesto. La utilidad bruta casi no se movió.
Utilidad bruta: del presupuesto al real
Marzo, miles de US$. Cambio frente al presupuesto por factor.
Proyección de caja a 13 semanas
Caja proyectada al final de cada semana, miles de US$.
3Cómo se lee el reporte
El razonamiento que estás comprando, con la primera página como ejemplo.

Qué muestran los datos
Las ventas van 6.0% por encima del presupuesto y la utilidad bruta solo $2K por encima. El margen bruto bajó de 33.2% a 31.5%. El volumen sumó $31K y el precio $13K; los descuentos se llevaron $34K.
Por qué importa
El volumen adicional se compró con descuentos. Las comisiones y los fletes siguen al volumen, no al margen, así que el mes cierra por debajo del plan en un mes en que las ventas superaron el plan.
Qué pregunta abre
¿El crecimiento está creando más utilidad bruta, o solo más ventas?
Qué podría hacer la dirección
Fijar un tope de descuento en Suministros industriales (MRO), donde el descuento pasó de 4.0% a 8.6%. Preguntar qué clientes lo recibieron y qué se obtuvo a cambio. Revisar el mes siguiente si el volumen se sostiene.
4Pruébalo con tus números
¿Cuánto más tienes que vender para pagar un descuento?
Mueve los dos controles. Es la parte fácil de la pregunta.
Cálculo ilustrativo. Nada de lo que muevas aquí se envía ni se guarda.
+20% más volumen para ganar lo mismo
Por cada 10 unidades que vendes hoy, necesitas vender 12.
Un descuento de 5% se lleva el 17% de la utilidad bruta de cada venta.
No caben en el dibujo: son más de 30 unidades por cada 10.
Lo que vendes hoy Lo que falta vender
Esta cuenta la hace cualquiera. Lo que entregamos es lo que sigue: en qué clientes está el descuento, qué se obtuvo a cambio y qué decisión tomar. Ver ese análisis en el ejemplo
Abrir esta calculadora en su propia página
Probar la calculadora de semanas de caja
5Qué contiene el ejemplo
El reporte del mes y los documentos de cada semana.
Un ciclo, cada mes
Paso 1 · Reporte
La revisión del mes: resumen, rentabilidad, caja y prioridades.
Abre el ciclo. Dice qué cambió, por qué, y qué merece la atención de la dirección.
-
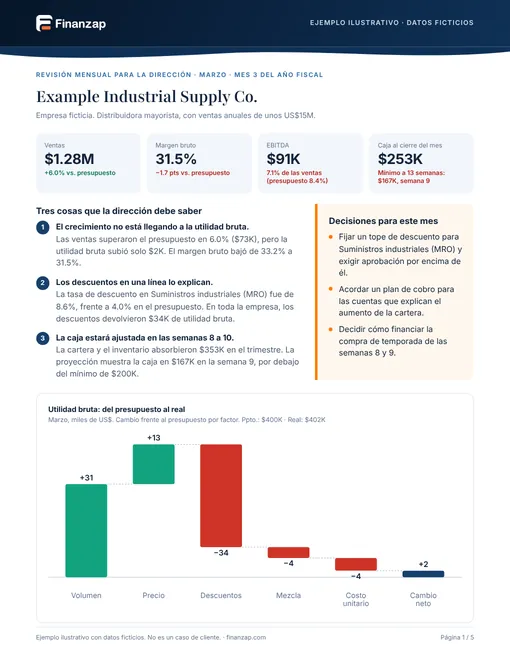
Responde: ¿cómo fue el mes y qué debe saber la dirección?
Resumen ejecutivo
El mes en cuatro cifras y tres cosas que la dirección debe saber.
-
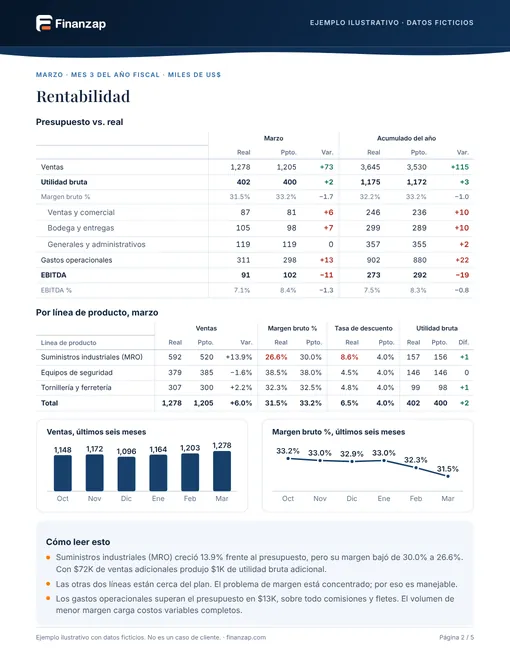
Responde: ¿de dónde vino la utilidad y a dónde se fue?
Rentabilidad
Presupuesto vs. real, el puente de margen y los resultados por línea de producto.
-
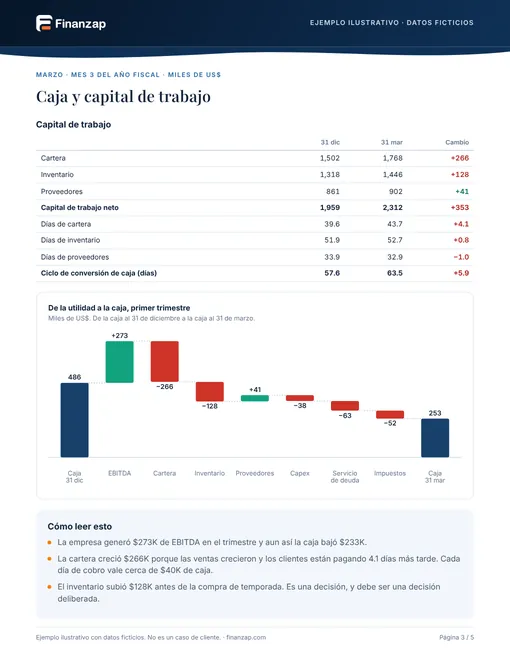
Responde: ¿por qué la caja no siguió a la utilidad?
Caja y capital de trabajo
Cartera, inventario, proveedores, y el puente de la utilidad a la caja.
-
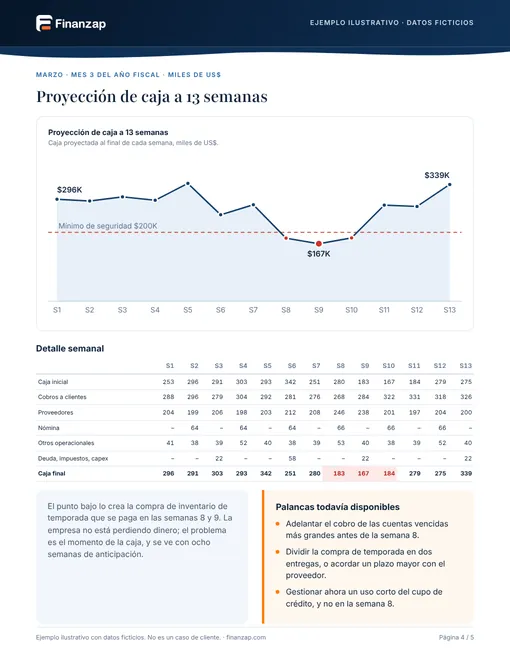
Responde: ¿cuándo se aprieta la caja y hay tiempo para actuar?
Proyección de caja a 13 semanas
Cuándo se ajusta la caja y qué se puede hacer todavía.
-
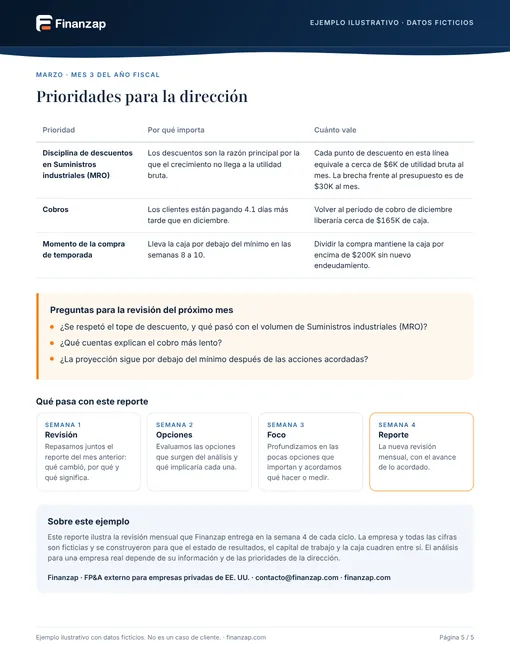
Responde: ¿qué merece atención primero y cuánto vale?
Prioridades
Qué merece atención, con una estimación de cuánto vale cada punto.
Descargar el reporte del mes (PDF)
Pasos 2 a 4 · Una conversación por semana
Del rumbo al plan concreto.
Cada conversación tiene su propio documento, más corto, sobre el tema que dejó abierto el reporte.
-
Paso 2 · Profundizar
Responde: ¿quién está detrás del problema?
Cuatro cuentas explican casi todo el exceso de descuento.
El detalle por cliente: cuatro cuentas concentran el 48% de las ventas de la línea y prácticamente todo el descuento por encima del estándar. Compraron $81K más de lo planeado y dejaron menos utilidad bruta.
-
Paso 3 · Opciones
Responde: ¿qué podemos hacer y qué arriesga cada opción?
Tres formas de recuperar margen, y lo que arriesga cada una.
Un tope de descuento vale cerca de $24K al mes si el volumen se sostiene, y sigue siendo mejor que hoy mientras no se pierda más del 28% del volumen de esas cuentas.
-
Paso 4 · Foco
Responde: ¿qué decidimos, quién responde y cómo lo medimos?
Una decisión, un responsable y cómo se va a medir.
Tope de 6% con aprobación por encima. Cuatro indicadores, con meta y alerta, que abren el reporte del mes siguiente.
Descargar los documentos de las tres semanas (PDF)
El análisis exacto depende de cada empresa. Lo que se mantiene es la estructura y el nivel de razonamiento.
6Siguiente paso
¿Quieres esto con tus propios números?
Empieza por la pregunta financiera que estás tratando de responder.
Una conversación de 20 minutos: entendemos tu contexto, resolvemos tus dudas y te decimos si el servicio encaja. No necesitas compartir información financiera.