Reporte de ejemplo
Mira cómo es una revisión mensual para la dirección.
Un ejemplo de cinco páginas para una distribuidora ficticia con ventas anuales de unos US$15M. Es el entregable de la semana 4 de cada ciclo.
Ejemplo ilustrativo con datos ficticios. No es un caso de cliente.
La historia de este ejemplo
Las ventas superaron el presupuesto. La utilidad bruta casi no se movió.
En el mes del ejemplo, las ventas van por encima del plan y la dirección está tranquila. La revisión muestra por qué esas ventas adicionales no llegaron a la utilidad bruta, y qué está por pasar con la caja.
- Ventas
- $1.28M
- +6.0% vs. presupuesto
- Margen bruto
- 31.5%
- −1.7 pts vs. presupuesto
- EBITDA
- $91K
- 7.1% de las ventas (presupuesto 8.4%)
- Caja al cierre del mes
- $253K
- Mínimo a 13 semanas: $167K, semana 9
Utilidad bruta: del presupuesto al real
Marzo, miles de US$. Cambio frente al presupuesto por factor.
Proyección de caja a 13 semanas
Caja proyectada al final de cada semana, miles de US$.
Qué contiene
Cinco páginas. Una conversación con la dirección.
-
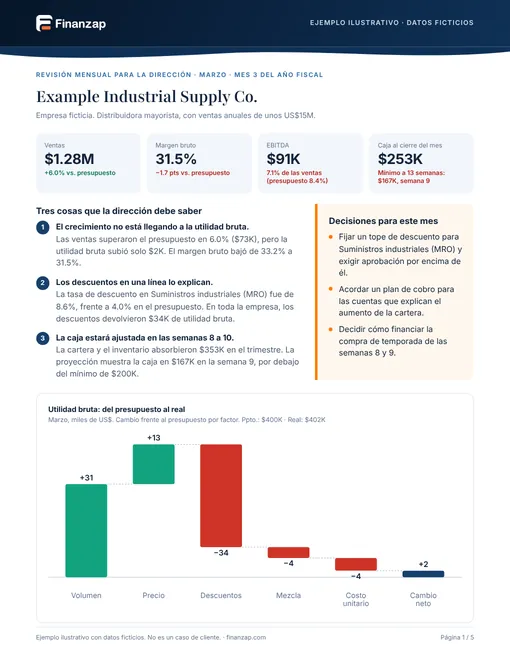
Resumen ejecutivo
El mes en cuatro cifras y tres cosas que la dirección debe saber.
-
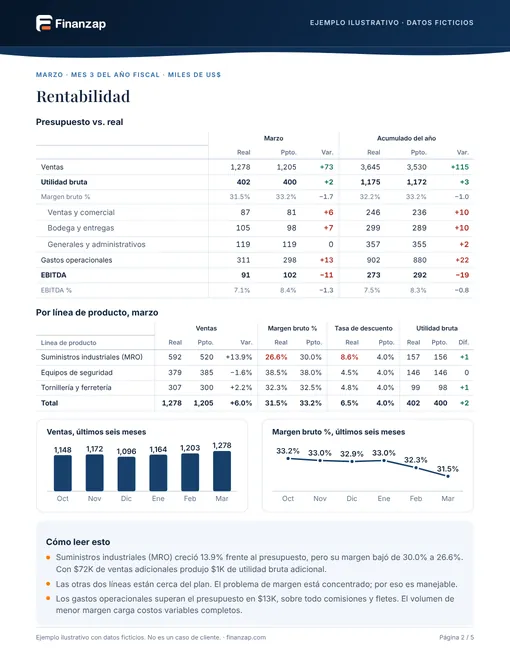
Rentabilidad
Presupuesto vs. real, el puente de margen y los resultados por línea de producto.
-
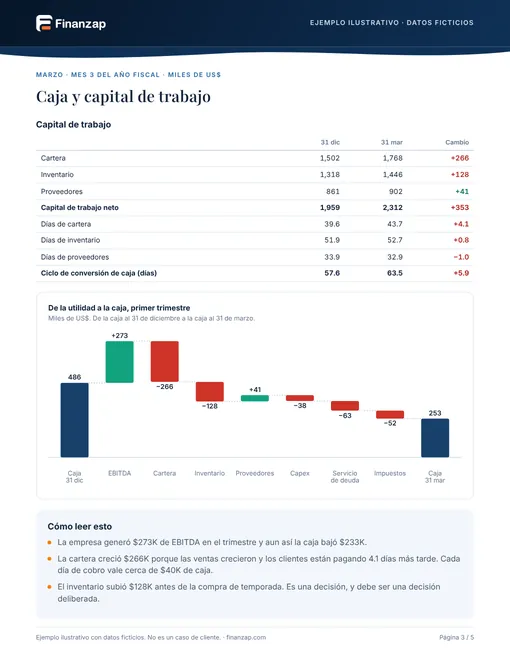
Caja y capital de trabajo
Cartera, inventario, proveedores, y el puente de la utilidad a la caja.
-
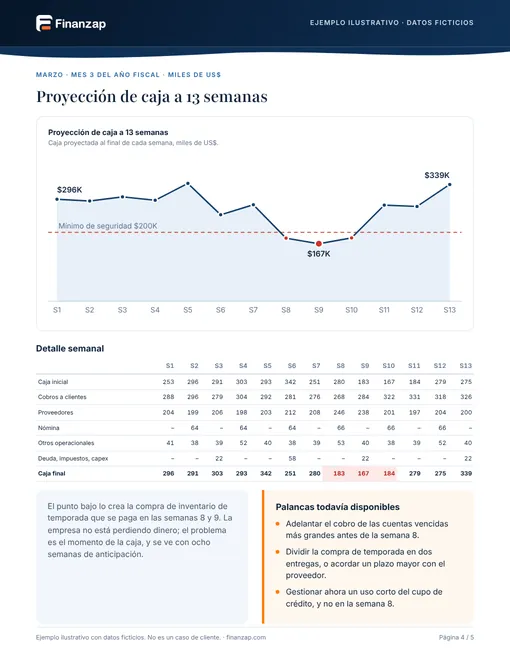
Proyección de caja a 13 semanas
Cuándo se ajusta la caja y qué palancas siguen disponibles.
-
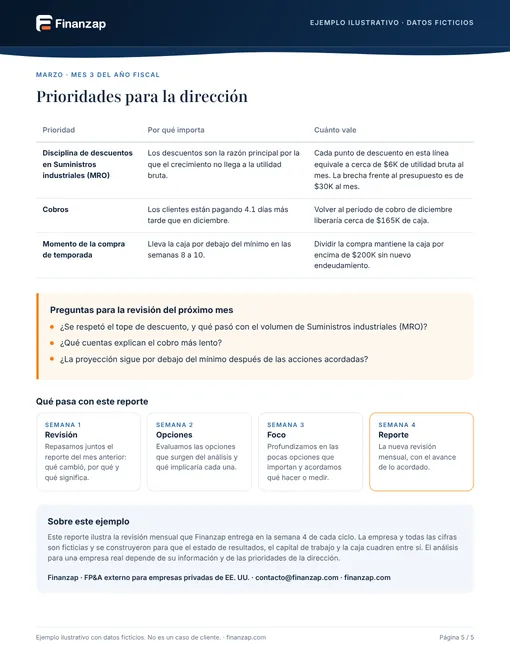
Prioridades
Qué merece atención, con una estimación de cuánto vale cada punto.
El análisis exacto depende de cada empresa. Lo que se mantiene es la estructura y el nivel de razonamiento.
¿Quieres esto con tus propios números?
Empieza por la pregunta financiera que estás tratando de responder.
Una primera conversación breve. No necesitas preparar un reporte ni una presentación.